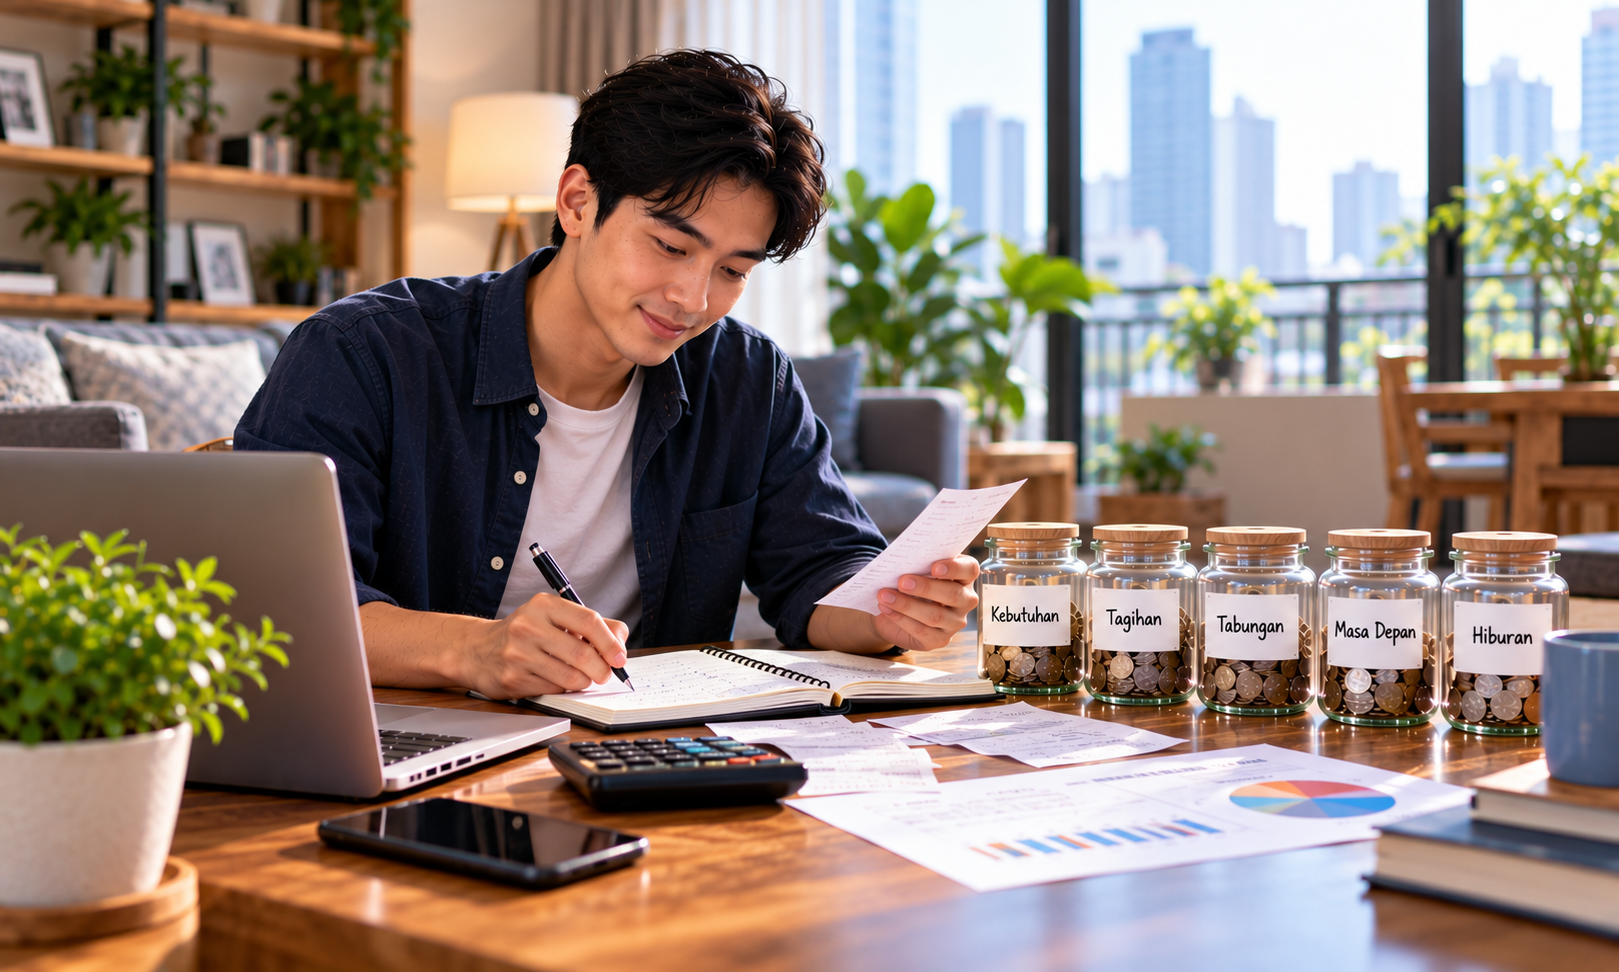
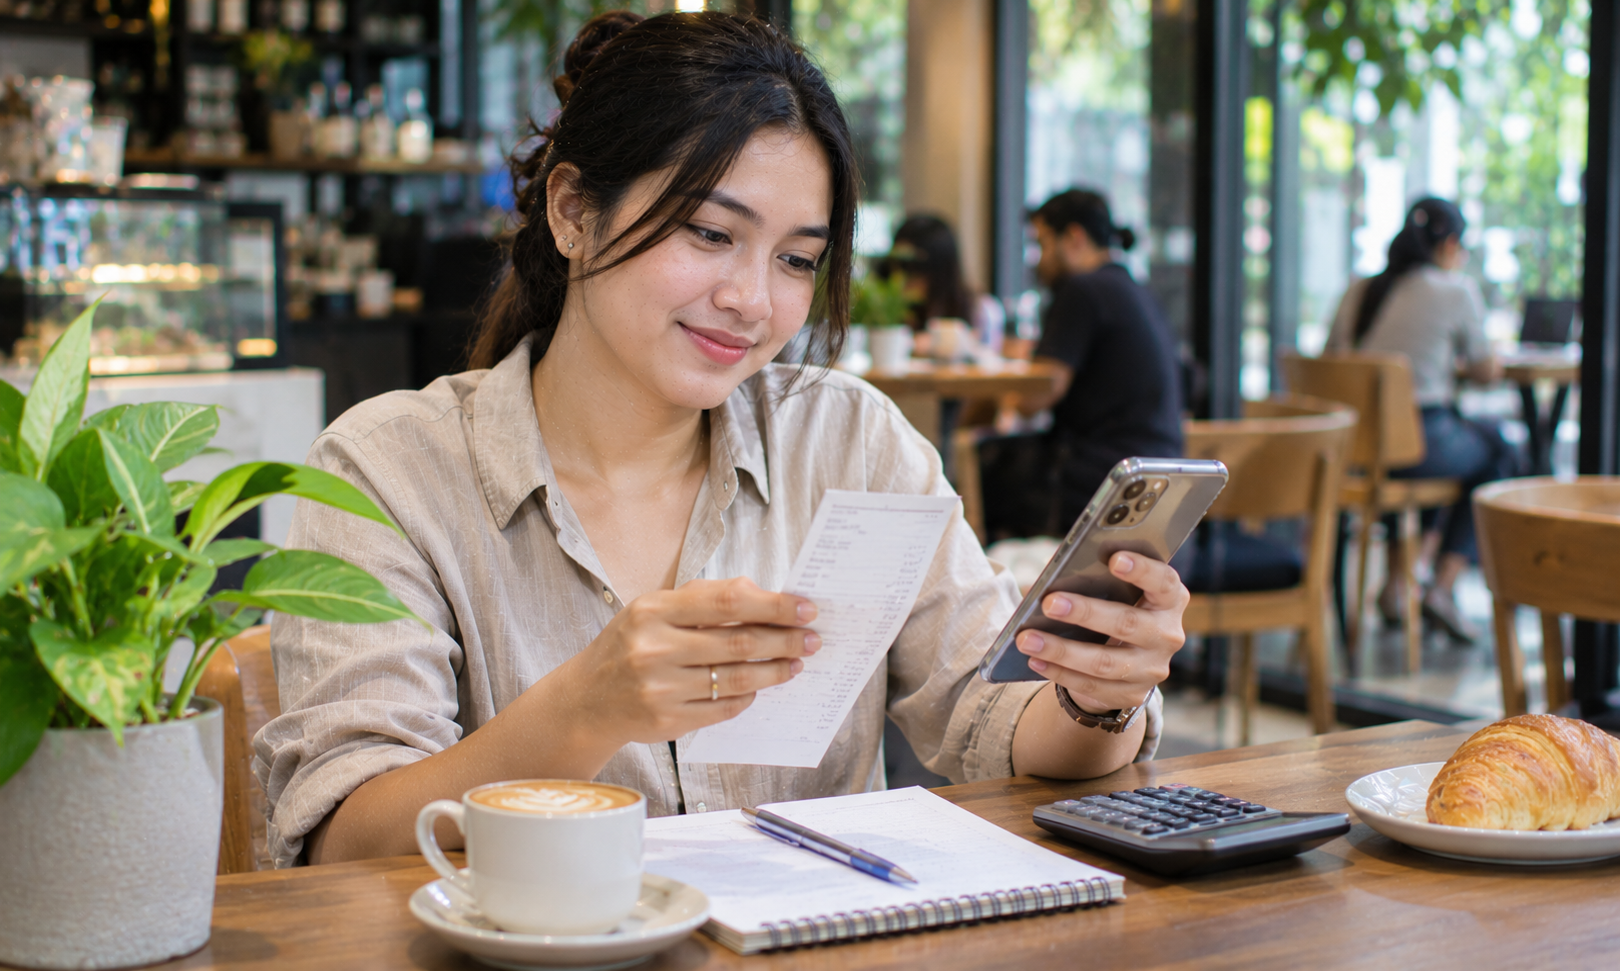
Pernah merasa penghasilan sudah cukup, tetapi uang selalu habis sebelum akhir bulan? Situasi ini cukup sering terjadi, terutama ketika berbagai kebutuhan dan keinginan datang hampir bersamaan. Masalahnya tidak selalu terletak pada jumlah pendapatan. Terkadang, seseorang belum memiliki gambaran yang jelas mengenai arah penggunaan uangnya.
Keuangan pribadi dapat diibaratkan sebagai perjalanan. Tanpa mengetahui posisi awal dan tujuan yang ingin dicapai, seseorang mudah mengambil keputusan yang justru menjauhkan dirinya dari kestabilan. Karena itu, memiliki peta keuangan menjadi penting agar setiap pengeluaran memiliki alasan dan tidak sekadar mengikuti kebiasaan.
Mulai dengan Mengenali Pola yang Selama Ini Terjadi
Sebelum menyusun rencana baru, perhatikan terlebih dahulu kebiasaan yang sudah berjalan. Catat pendapatan bersih dan seluruh pengeluaran selama satu bulan, termasuk transaksi kecil yang sering terlupakan. Dari catatan tersebut, seseorang dapat melihat apakah sebagian besar uang digunakan untuk kebutuhan pokok, kewajiban, tabungan, atau konsumsi tambahan.
Jangan terburu-buru mengubah semuanya sekaligus. Perhatikan pengeluaran yang paling sering berulang dan tanyakan apakah biaya tersebut masih memberikan manfaat. Langganan yang jarang digunakan, pembelian spontan, atau kebiasaan mengikuti tren bisa menjadi bagian yang perlu dievaluasi.
Mengenali pola keuangan bukan bertujuan membuat hidup terasa terbatas. Sebaliknya, langkah ini membantu seseorang menggunakan pendapatan dengan lebih sadar dan mengurangi pengeluaran yang sebenarnya tidak diperlukan.
Lima Bagian yang Perlu Ada dalam Peta Keuangan
Rencana keuangan tidak harus rumit. Pembagian sederhana sudah cukup untuk membantu seseorang memahami prioritasnya. Berikut beberapa bagian yang dapat dijadikan dasar:
- Kebutuhan sehari-hari: mencakup makanan, tempat tinggal, transportasi, kesehatan, dan tagihan rutin.
- Kewajiban finansial: meliputi cicilan, pembayaran utang, serta tanggungan keluarga yang harus dipenuhi.
- Dana darurat: disiapkan untuk menghadapi kehilangan pekerjaan, biaya kesehatan, atau kejadian tidak terduga.
- Tujuan masa depan: dapat berupa pendidikan, kepemilikan rumah, pengembangan keterampilan, atau persiapan hari tua.
- Pengeluaran pribadi: mencakup rekreasi dan hiburan dengan jumlah yang sudah ditentukan sebelumnya.
Besaran setiap bagian dapat berbeda sesuai pendapatan dan tanggung jawab masing-masing. Namun, kebutuhan pokok dan kewajiban sebaiknya tidak dikorbankan demi pengeluaran yang sifatnya pilihan.
Ketika Hiburan Digital Masuk ke Dalam Anggaran
Perkembangan teknologi membuat hiburan semakin mudah ditemukan. Permainan online menjadi salah satu aktivitas digital yang dapat diakses melalui berbagai perangkat. Kemudahan tersebut tetap perlu disertai pertimbangan, terutama apabila suatu layanan melibatkan transaksi menggunakan uang sungguhan.
Bagi orang dewasa yang sedang mencari informasi tentang platform seperti MEGA188, pemeriksaan awal merupakan hal penting. Perhatikan identitas pengelola, aturan penggunaan, kebijakan privasi, ketentuan pembayaran, serta kesesuaian layanan dengan hukum yang berlaku di wilayah masing-masing. Jangan menjadikan iklan, tampilan menarik, atau komentar positif sebagai satu-satunya dasar untuk mengambil keputusan.
Setiap aktivitas yang melibatkan uang sungguhan memiliki risiko kehilangan dana. Permainan tidak dapat dianggap sebagai sumber penghasilan yang pasti. Oleh sebab itu, jangan menggunakan uang belanja, biaya pendidikan, dana darurat, maupun pinjaman untuk membiayai hiburan. Jika pengeluaran mulai melewati batas, hentikan aktivitas dan evaluasi kembali kondisi keuangan.
Mengenali Keunggulan dari Perencanaan yang Konsisten
Peta keuangan yang dijalankan secara teratur dapat memberikan beberapa manfaat nyata dalam kehidupan sehari-hari:
- Prioritas menjadi lebih jelas: kebutuhan penting tidak mudah tergeser oleh keinginan sesaat.
- Pengeluaran lebih terkendali: seseorang mengetahui batas yang tersedia sebelum melakukan transaksi.
- Persiapan darurat lebih baik: tabungan cadangan dapat berkembang secara bertahap.
- Tujuan lebih mudah dipantau: perkembangan tabungan dan pembayaran kewajiban dapat dievaluasi.
- Keputusan lebih rasional: pembelian tidak hanya didasarkan pada emosi atau pengaruh lingkungan.
Manfaat tersebut akan terasa ketika perencanaan tidak berhenti sebagai catatan. Lakukan evaluasi secara berkala, misalnya setiap akhir bulan, untuk melihat apakah anggaran masih sesuai dengan kondisi terbaru.
Jangan Biarkan Penawaran Online Mengganggu Rencana
Selain mengatur pengeluaran, menjaga keamanan transaksi juga merupakan bagian dari kesehatan finansial. Penipuan digital dapat muncul melalui situs tiruan, promosi keuntungan yang tidak masuk akal, atau pesan yang meminta pengguna segera melakukan transfer.
Periksa alamat situs dengan teliti dan cari informasi dari sumber independen. Hindari layanan yang tidak menjelaskan identitas pengelola maupun aturan transaksinya. Jangan pernah membagikan kata sandi, PIN, atau kode OTP kepada pihak lain. Waspadai pula permintaan biaya tambahan yang muncul mendadak, terutama jika disertai janji pencairan dana atau keuntungan tertentu.
Jika menemukan sesuatu yang mencurigakan, jangan melanjutkan transaksi. Menunda keputusan jauh lebih baik daripada kehilangan uang karena terburu-buru.
Arah Finansial yang Jelas Memberikan Ruang untuk Bertumbuh
Rencana keuangan bukan sesuatu yang harus selalu sempurna. Perubahan pendapatan, kebutuhan keluarga, dan kondisi ekonomi dapat membuat seseorang perlu menyesuaikan prioritasnya. Hal terpenting adalah tetap memiliki arah dan tidak membiarkan pengeluaran berjalan tanpa kendali.
Dengan mencatat transaksi, membangun dana darurat, memeriksa risiko layanan digital, serta menetapkan batas hiburan, seseorang dapat menciptakan kondisi ekonomi yang lebih teratur. Pada akhirnya, keberhasilan finansial bukan hanya tentang banyaknya uang yang dimiliki, tetapi juga tentang kemampuan menjaga setiap keputusan agar tetap sejalan dengan kebutuhan dan masa depan.