Memiliki kondisi keuangan yang stabil merupakan harapan banyak orang dewasa. Namun, kestabilan tersebut tidak selalu ditentukan oleh besarnya gaji atau jumlah aset yang dimiliki. Sering kali, faktor yang lebih berpengaruh justru terletak pada bagaimana seseorang menentukan prioritas, menghadapi pengeluaran tak terduga, dan mempertimbangkan keputusan sebelum menggunakan uangnya.
Dalam kehidupan sehari-hari, kebutuhan terus berubah. Ada bulan ketika pengeluaran terasa ringan, tetapi ada pula periode ketika tagihan dan kebutuhan keluarga datang bersamaan. Tanpa perencanaan yang cukup, situasi seperti ini dapat membuat seseorang kehilangan kendali atas anggarannya. Oleh sebab itu, membangun kebiasaan finansial yang sehat menjadi bagian penting dari kehidupan yang lebih terarah.
Mengenali Pola Pengeluaran Sebelum Menentukan Perubahan
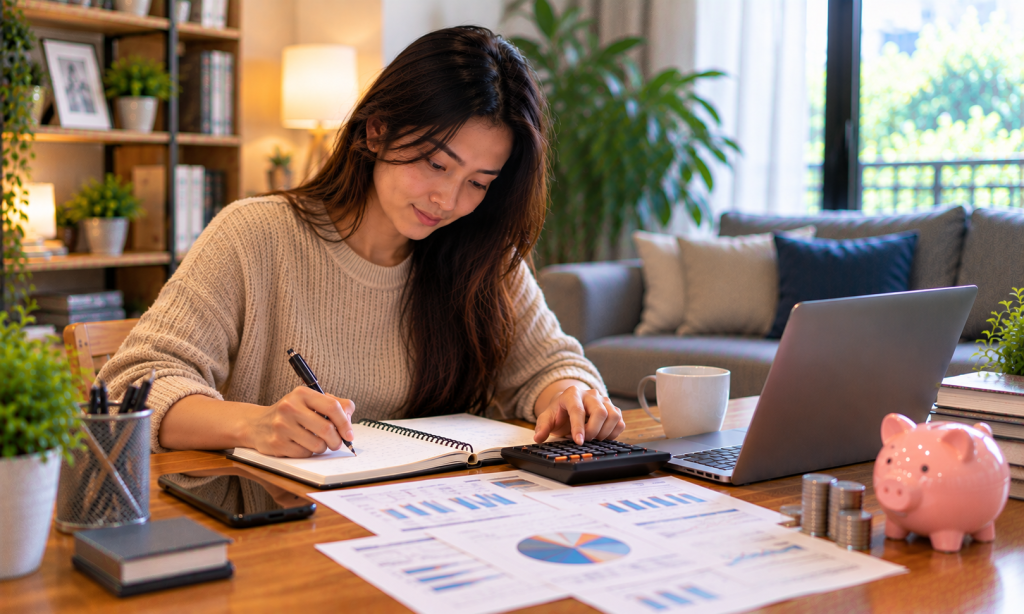
Langkah awal untuk memperbaiki kondisi finansial adalah memahami kebiasaan penggunaan uang sendiri. Banyak orang mengetahui jumlah penghasilannya, tetapi belum tentu menyadari berapa banyak uang yang habis untuk pembelian kecil, biaya berlangganan, atau pengeluaran spontan.
Mencatat transaksi selama beberapa minggu dapat memberikan gambaran yang lebih jelas. Tidak perlu menggunakan sistem yang rumit. Buku catatan, lembar kerja sederhana, atau aplikasi pencatat pengeluaran sudah cukup untuk membantu mengelompokkan kebutuhan sehari-hari.
Setelah pola pengeluaran terlihat, tentukan bagian mana yang perlu diperbaiki. Mengurangi pembelian yang jarang digunakan, misalnya, dapat membuka ruang untuk menambah tabungan tanpa harus mengubah seluruh gaya hidup. Pendekatan ini lebih mudah dipertahankan karena berangkat dari kondisi nyata, bukan sekadar target yang sulit dicapai.
Tiga Fondasi untuk Menjaga Kondisi Keuangan
Pengelolaan keuangan yang berkelanjutan dapat dibangun melalui beberapa kebiasaan utama. Ketiganya saling melengkapi dan dapat disesuaikan dengan tingkat penghasilan maupun tanggung jawab masing-masing orang.
1. Menentukan prioritas secara realistis
Pisahkan kebutuhan pokok, kewajiban rutin, tabungan, dan pengeluaran pilihan. Urutan ini membantu memastikan bahwa kebutuhan penting tidak tersisih oleh keinginan sesaat. Jika penghasilan terbatas, mulailah dengan anggaran sederhana yang benar-benar sesuai kemampuan.
2. Menyisihkan dana untuk keadaan tidak terduga
Dana darurat berfungsi sebagai penyangga ketika terjadi masalah, seperti kehilangan pekerjaan, perbaikan rumah, atau biaya kesehatan. Sisihkan dana secara bertahap dan simpan di tempat yang relatif mudah diakses serta sesuai dengan kebutuhan keamanan dan likuiditas.
3. Meninjau keputusan secara berkala
Kondisi keuangan tidak selalu berjalan sesuai rencana. Evaluasi bulanan dapat membantu mengetahui apakah pengeluaran meningkat, target tabungan masih realistis, atau ada kewajiban baru yang perlu diperhitungkan.
Ketiga kebiasaan ini memberikan sejumlah manfaat nyata:
- Membantu mengurangi pengeluaran impulsif.
- Membuat kebutuhan dan keinginan lebih mudah dibedakan.
- Menyediakan persiapan ketika muncul biaya mendadak.
- Membantu menetapkan sasaran keuangan yang terukur.
- Meningkatkan kepercayaan diri saat mengambil keputusan terkait uang.
Berpikir Kritis di Tengah Kemudahan Layanan Digital
Teknologi membuat berbagai layanan dapat diakses dengan cepat, mulai dari pembayaran tagihan hingga platform hiburan daring. Kemudahan tersebut memang praktis, tetapi tidak berarti setiap penawaran layak diikuti. Informasi promosi sebaiknya tidak menjadi satu-satunya dasar dalam mengambil keputusan.
Ketika menemukan layanan seperti BATMAN138, pembaca sebaiknya menilai informasi yang tersedia secara mandiri, termasuk ketentuan penggunaan, perlindungan data, mekanisme transaksi, serta legalitas layanan sesuai wilayah masing-masing. Memeriksa informasi secara teliti dapat membantu menghindari keputusan yang hanya didorong rasa penasaran atau tekanan promosi.
Apabila suatu platform berkaitan dengan taruhan atau perjudian, risikonya perlu dipahami secara khusus. Hasil tidak dapat dijamin, kerugian dapat terjadi, dan aktivitas tersebut tidak seharusnya diperlakukan sebagai sumber pendapatan maupun strategi membangun kekayaan. Uang untuk kebutuhan pokok, cicilan, dan dana darurat harus tetap dilindungi dari aktivitas berisiko.
Mengubah Target Besar Menjadi Kemajuan yang Terukur
Tujuan finansial seperti membeli rumah, membiayai pendidikan, atau mempersiapkan masa pensiun mungkin terasa berat jika dilihat sebagai satu angka besar. Namun, target tersebut menjadi lebih mudah dikelola ketika dibagi menjadi sasaran yang lebih kecil.
Sebagai contoh, seseorang dapat menentukan jumlah tabungan bulanan berdasarkan sisa penghasilan setelah kebutuhan utama terpenuhi. Jika target awal terlalu membebani anggaran, nilainya dapat disesuaikan terlebih dahulu. Konsistensi menyisihkan uang secara realistis lebih berguna daripada menetapkan target tinggi yang kemudian ditinggalkan.
Penting juga untuk menghindari perbandingan berlebihan dengan kondisi finansial orang lain. Setiap orang memiliki penghasilan, tanggungan, kesempatan, dan tantangan yang berbeda. Ukuran kemajuan yang lebih relevan adalah perubahan kondisi pribadi dari waktu ke waktu.
Finansial Sehat Dibangun dari Pilihan Sehari-hari
Keseimbangan keuangan tidak terbentuk melalui satu keputusan besar saja. Ia tumbuh dari kebiasaan sederhana yang dilakukan secara konsisten, seperti memeriksa pengeluaran, menjaga dana cadangan, menetapkan tujuan, dan menilai risiko sebelum mengeluarkan uang.
Dengan memahami keadaan finansial secara jujur, seseorang dapat mengambil keputusan yang lebih sesuai dengan kebutuhannya. Tidak harus langsung sempurna atau berubah dalam semalam. Kemajuan kecil yang bertahan lama dapat menjadi dasar kuat untuk menghadapi kebutuhan hari ini sekaligus mempersiapkan masa depan dengan lebih tenang.