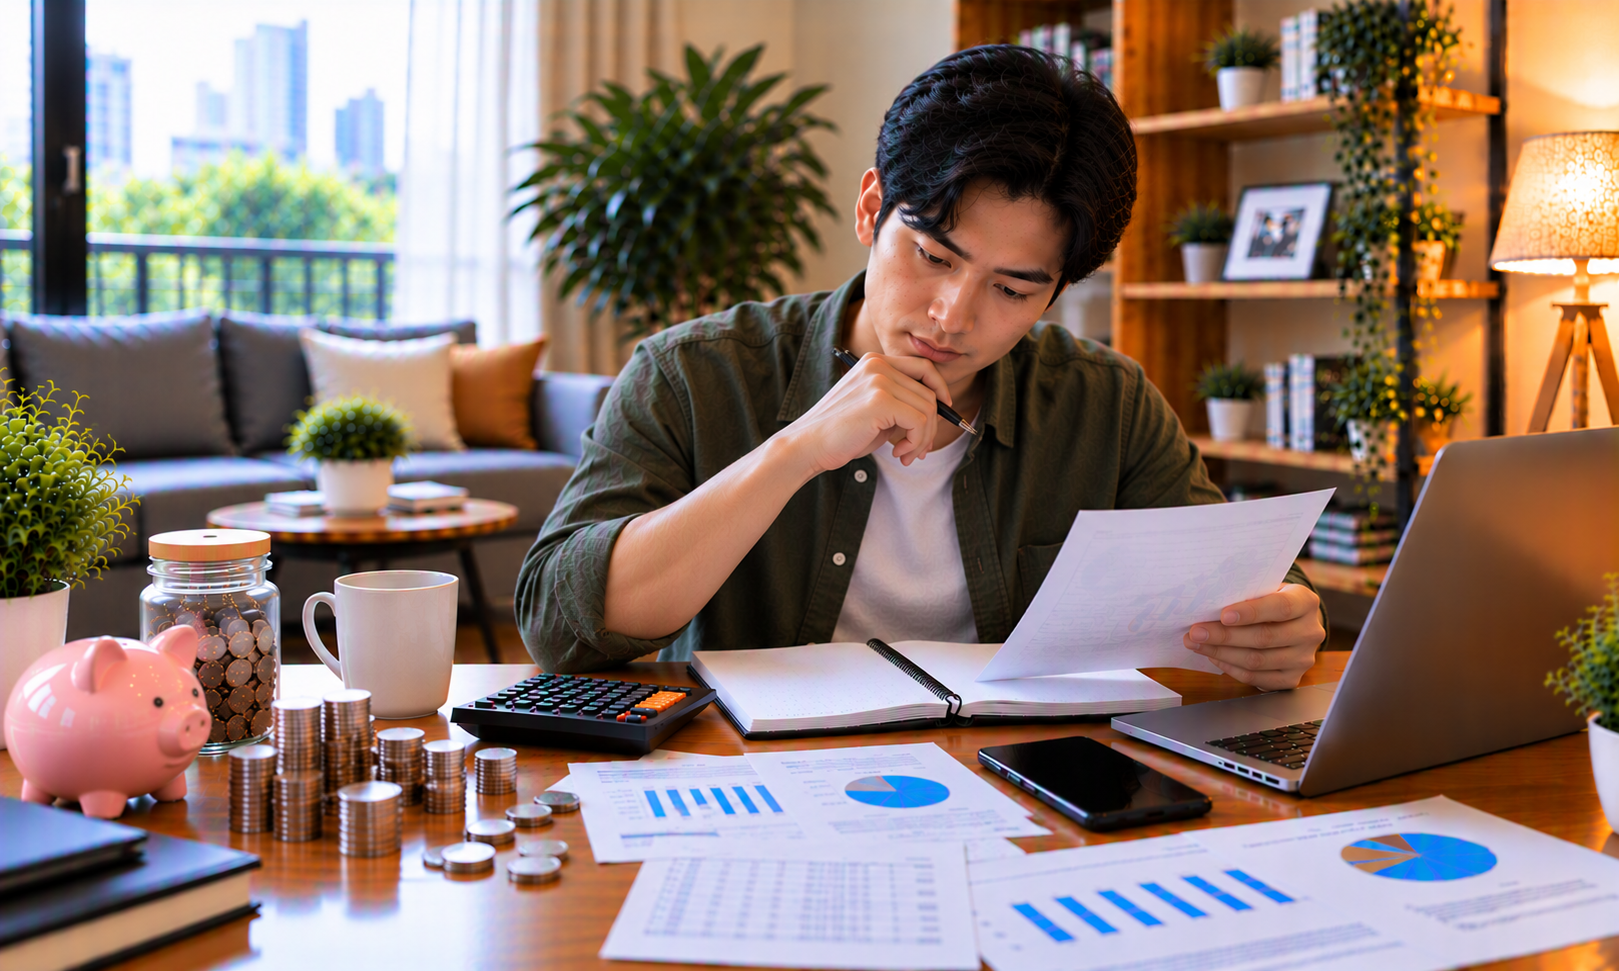
Melihat saldo rekening atau dompet digital masih cukup besar sering memberikan perasaan bahwa kondisi keuangan sedang aman. Namun, angka yang terlihat di layar belum tentu menggambarkan jumlah uang yang benar-benar bebas digunakan. Sebagian dana mungkin sudah memiliki tujuan, seperti membayar tagihan, memenuhi kebutuhan keluarga, atau menyelesaikan kewajiban pada akhir bulan.
Kesalahan dalam memahami saldo tersedia dapat membuat seseorang mengambil keputusan belanja yang kurang tepat. Tanpa disadari, uang yang seharusnya disimpan untuk kebutuhan tertentu justru digunakan untuk transaksi yang tidak direncanakan.
Saldo Bukan Berarti Uang Bebas Pakai
Dalam pengelolaan keuangan, penting untuk membedakan jumlah uang yang dimiliki dengan jumlah yang dapat digunakan. Misalnya, seseorang memiliki saldo Rp8 juta, tetapi masih harus membayar cicilan, tagihan bulanan, biaya pendidikan, dan kebutuhan rumah tangga. Setelah seluruh kewajiban dihitung, dana yang benar-benar tersedia mungkin jauh lebih kecil.
Perbedaan ini sering terabaikan karena pembayaran digital membuat transaksi terasa sederhana. Seseorang cukup membuka aplikasi, memilih nominal, lalu menyelesaikan pembayaran. Tidak ada uang fisik yang terlihat berkurang, sehingga sebagian orang kurang memperhatikan akumulasi pengeluaran.
Kebiasaan memeriksa saldo saja tidak cukup. Kondisi keuangan perlu dilihat berdasarkan kewajiban yang belum dibayar, pengeluaran yang akan datang, dan cadangan yang harus tetap tersedia.
Membuat Peta Penggunaan Uang
Sebelum menentukan pengeluaran tambahan, setiap pemasukan sebaiknya memiliki alokasi yang jelas. Pembagian ini tidak harus menggunakan sistem yang rumit. Catatan sederhana sudah cukup untuk membantu melihat berapa banyak uang yang dapat digunakan.
Beberapa kelompok pengeluaran yang layak dipisahkan meliputi:
- Kebutuhan wajib: makanan, tempat tinggal, transportasi, dan kebutuhan keluarga.
- Tagihan dan kewajiban: cicilan, pembayaran rutin, serta biaya pendidikan.
- Dana darurat: uang yang disimpan untuk menghadapi kondisi tidak terduga.
- Simpanan masa depan: dana untuk rencana jangka panjang dan kebutuhan besar.
- Pengeluaran pribadi: hiburan, rekreasi, dan pembelian tambahan sesuai kemampuan.
Keuntungan dari pembagian tersebut adalah seseorang dapat mengetahui batas pengeluaran tanpa harus menebak-nebak. Jika dana hiburan sudah mencapai batas, transaksi tambahan sebaiknya ditunda daripada mengambil uang dari kebutuhan lain.
Transaksi Digital dan Kebiasaan yang Mudah Terbentuk
Dompet digital, layanan pembayaran instan, dan berbagai aplikasi membuat transaksi semakin cepat. Kemudahan tersebut memang membantu, tetapi juga dapat mengurangi jeda berpikir sebelum seseorang mengeluarkan uang.
Pembelian kecil yang dilakukan berulang kali bisa menjadi pengeluaran besar ketika dikumpulkan selama satu bulan. Karena itu, riwayat transaksi perlu diperiksa secara berkala. Perhatikan pembayaran otomatis, langganan yang tidak digunakan, serta pembelian dalam aplikasi yang sebenarnya tidak mendesak.
Salah satu kebiasaan yang bermanfaat adalah menunda transaksi nonprioritas selama beberapa jam atau satu hari. Jeda tersebut memberikan kesempatan untuk menilai apakah pembelian memang diperlukan atau hanya muncul karena dorongan sesaat.
Hiburan Online Tidak Boleh Mengambil Dana Penting
Game online merupakan salah satu bentuk hiburan digital yang mudah ditemukan. Namun, setiap layanan memiliki karakteristik, aturan, dan risiko yang berbeda. Pengguna sebaiknya tidak hanya memperhatikan tampilan atau promosi, tetapi juga memeriksa siapa pengelolanya dan bagaimana ketentuan transaksinya.
Ketika menemukan nama MEGASLOT288 dalam pencarian hiburan digital, jangan langsung menganggapnya sebagai layanan yang aman atau memiliki izin. Nama yang muncul di internet bukan bukti kredibilitas. Pemeriksaan identitas pengelola, aturan pembayaran, biaya, dan legalitas berdasarkan peraturan setempat tetap diperlukan.
Terlebih lagi, permainan yang melibatkan taruhan memiliki risiko kehilangan uang. Tidak ada jaminan kemenangan dan hasilnya tidak dapat dijadikan sumber pendapatan maupun investasi. Jangan pernah menggunakan dana sewa, kebutuhan pokok, biaya pendidikan, tabungan darurat, atau uang pinjaman untuk aktivitas tersebut.
Waspada terhadap Perangkap Transaksi Online
Penipuan digital sering memanfaatkan keinginan pengguna untuk mendapatkan keuntungan atau menyelesaikan transaksi dengan cepat. Beberapa pelaku bahkan meminta pembayaran tambahan dengan alasan verifikasi, administrasi, atau pencairan dana.
Perhatikan tanda-tanda berikut sebelum mempercayai suatu layanan:
- Menjanjikan keuntungan pasti tanpa menjelaskan risiko.
- Tidak memberikan informasi jelas tentang identitas pengelola.
- Meminta transfer berulang untuk membuka akses atau mencairkan saldo.
- Meminta PIN, kata sandi, atau kode OTP melalui pesan pribadi.
- Menggunakan tautan mencurigakan atau aturan pembayaran yang berubah-ubah.
Jika menemukan kejanggalan, jangan lanjutkan transaksi. Hubungi bank atau penyedia pembayaran melalui saluran resmi apabila terdapat aktivitas yang tidak dikenal. Simpan bukti komunikasi dan pembayaran jika diperlukan untuk pelaporan.
Mengukur Keamanan Finansial dengan Lebih Realistis
Kondisi keuangan yang baik tidak ditentukan oleh angka saldo pada satu waktu. Ukurannya juga mencakup kemampuan membayar kewajiban, memenuhi kebutuhan sehari-hari, dan mempertahankan dana cadangan.
Memahami perbedaan antara saldo dan uang yang benar-benar tersedia dapat mencegah banyak keputusan yang merugikan. Dengan memeriksa transaksi, menetapkan batas pengeluaran, dan berhati-hati terhadap layanan digital, seseorang dapat menikmati kemudahan teknologi tanpa kehilangan kendali atas pendapatannya.
Pada akhirnya, uang yang terlihat tersedia belum tentu boleh dihabiskan. Kesadaran terhadap tujuan setiap rupiah merupakan bagian penting dalam menjaga kestabilan ekonomi, baik untuk kebutuhan hari ini maupun rencana masa depan.